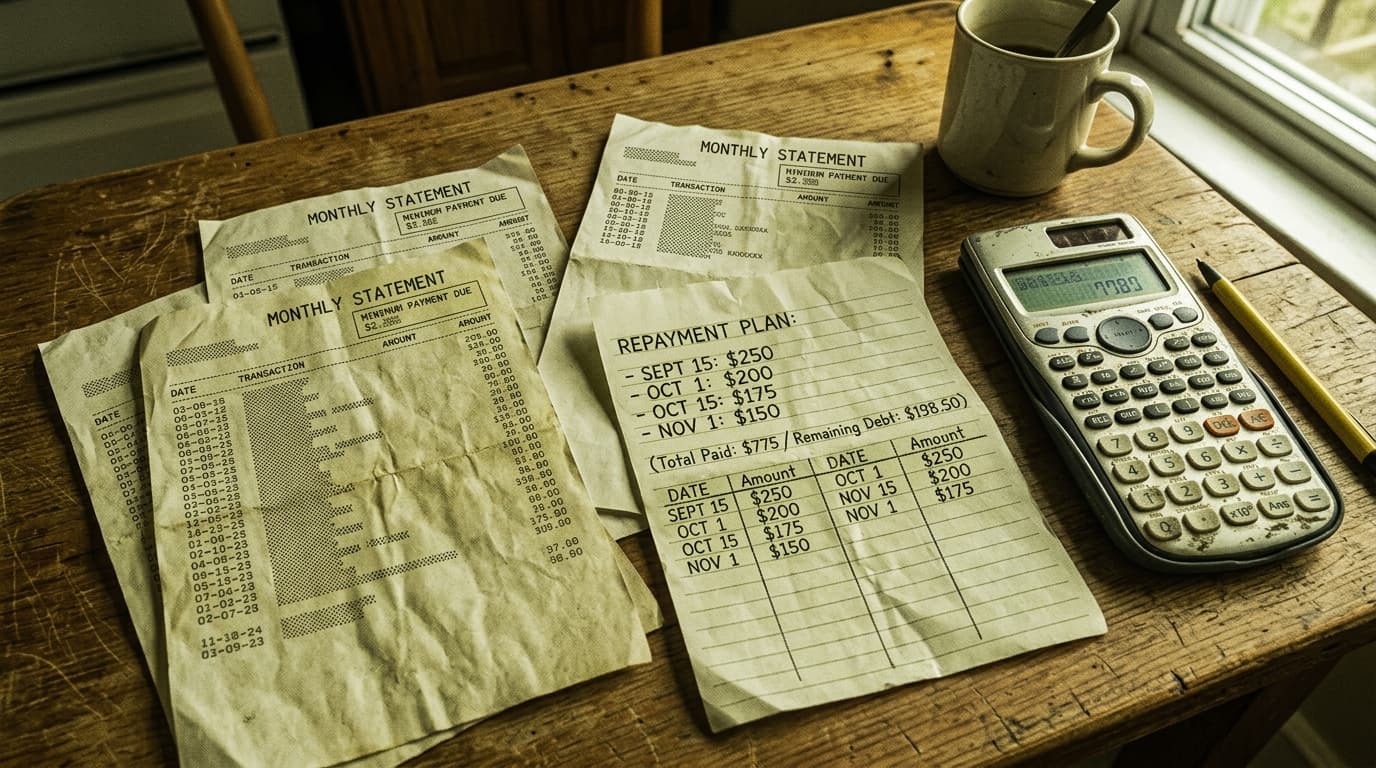
Oui. Une dette de carte de crédit entre dans une médiation de dettes au même titre qu'un prêt ou une facture d'énergie. Au CPAS ou dans un service agréé, la démarche ne vous coûte rien. Elle ne fait pas disparaître le solde : elle l'intègre dans un plan de remboursement que l'émetteur de la carte doit accepter.
Une dette de carte de crédit peut-elle entrer dans une médiation de dettes ?
Oui, sans condition particulière. Derrière presque toute carte de crédit belge se trouve une ouverture de crédit à durée indéterminée, c'est-à-dire un crédit à la consommation régi par le Livre VII du Code de droit économique. Le logo Visa ou Mastercard n'y change rien : le contrat vous lie à l'émetteur, pas au réseau.
Le médiateur traite ce contrat comme les autres dettes du ménage. Il demande le décompte, vérifie les montants, puis l'intègre au plan.
Le poids de ces contrats dans les impayés belges est mesuré. Au 31 décembre 2025, la Centrale des Crédits aux Particuliers comptait 367 513 défauts de paiement. Les ouvertures de crédit en représentaient 43,5 %, soit environ 160 000 contrats, d'après les chiffres publiés par la Banque nationale. C'est la première catégorie, devant les prêts à tempérament.
Dans les dossiers que je traitais, la carte de crédit était souvent la dernière dette déclarée au médiateur. Elle ne ressemble pas à un prêt : pas de signature en agence, pas de mensualité fixe, juste un minimum à payer sur un relevé que l'on finit par ne plus ouvrir. Le porteur la rangeait mentalement dans les dépenses courantes et l'oubliait dans l'inventaire, si bien que le plan, construit sans elle, tombait au premier relevé suivant.
Combien coûte un service de médiation de dettes ?
Rien, au CPAS ou dans un service agréé.
Les services agréés par les Régions et les Commissions communautaires, qu'il s'agisse d'un CPAS ou d'une association, ne facturent pas le débiteur. L'article VII.115 du Code de droit économique interdit la médiation de dettes à toute personne qui n'entre pas dans l'une de deux catégories. La première regroupe l'avocat, l'officier ministériel et le mandataire de justice, dans l'exercice de leur profession. La seconde regroupe les institutions publiques et les institutions privées agréées. Les premiers peuvent être rémunérés, les seconds non.
Une société qui propose de « négocier vos dettes » contre une commission, sans être avocat ni service agréé, exerce donc une activité interdite. Elle ne doit pas être confondue avec un bureau de recouvrement, qui travaille pour le créancier.
Médiation au CPAS, service agréé ou règlement collectif : quelle différence ?
La médiation amiable est une négociation volontaire, sans juge. Le règlement collectif de dettes est une procédure judiciaire, devant le tribunal du travail.
Le titre 3 du Livre XIX du Code de droit économique, inséré par la loi du 3 mai 2024 et en vigueur depuis le 10 juin 2024, encadre pour la première fois la médiation amiable. Elle commence à la signature d'une convention entre vous et le médiateur (article XIX.25, § 1er). Le règlement collectif, lui, relève des articles 1675/2 et suivants du Code judiciaire.
| Médiation amiable, CPAS ou service agréé | Médiation amiable, avocat, huissier ou notaire | Règlement collectif de dettes | |
|---|---|---|---|
| Point de départ | Convention signée avec le médiateur | Convention signée avec le médiateur | Requête au tribunal du travail |
| Coût pour vous | 0 € | Honoraires | Honoraires du médiateur judiciaire, payés en priorité |
| Accord de l'émetteur de la carte | Nécessaire | Nécessaire | Nécessaire pour un plan amiable, sinon le juge peut imposer un plan |
| Intérêts sur le solde de la carte | Continuent, sauf accord du créancier | Continuent, sauf accord du créancier | Suspendus dès l'admissibilité |
| Saisies | Non suspendues, mais l'huissier doit d'abord s'adresser au médiateur | Idem | Suspendues |
| Durée | Aucune durée maximale légale | Aucune durée maximale légale | 7 ans pour un plan amiable, 5 ans pour un plan judiciaire, sauf exception |
| Trace | Avis au fichier central des avis de saisie | Avis au fichier central des avis de saisie | Avis à la Centrale des Crédits aux Particuliers |
Sources : Code de droit économique, Livre XIX ; Code judiciaire, articles 1675/7 et 1390octies ; brochure du Centre d'appui aux services de médiation de dettes de la Région de Bruxelles-Capitale. Relevé le 1er octobre 2026.
Le choix entre les deux ne se fait pas sur une page web. Il se fait avec le médiateur, qui connaît votre budget, et c'est lui qui peut rédiger la requête si le règlement collectif devient la seule issue.
Comment se déroule une médiation de dettes, étape par étape ?
En cinq temps. La brochure des centres de référence wallons, rééditée par le Centre d'appui aux services de médiation de dettes de la Région de Bruxelles-Capitale, les décrit dans cet ordre.
- Le bilan. Le médiateur vous reçoit et dresse l'inventaire : revenus, charges, dettes. La carte de crédit y figure avec son solde exact, pas avec le minimum du dernier relevé.
- La convention et le courrier aux créanciers. Une fois la convention signée, le médiateur écrit à chaque créancier pour confirmer le montant dû et demander une suspension des poursuites, en général de trois mois.
- L'avis au fichier des saisies. Depuis le 1er juillet 2025, l'article 1390octies, § 3 du Code judiciaire impose au médiateur de faire déposer un avis de médiation amiable au fichier central des avis de saisie, sans frais pour vous. Un huissier qui veut agir pour l'émetteur doit consulter ce fichier, puis transmettre sa créance au médiateur, qui dispose d'un mois pour répondre.
- La vérification des montants. Le médiateur contrôle la légalité de ce qui est réclamé : intérêts, pénalités, frais de rappel.
- Le plan d'apurement. Il est proposé à tous les créanciers en même temps. Une fois accepté, vous payez vous-même, et le médiateur suit le dossier et informe les créanciers de tout changement.
Le médiateur ne paie jamais à votre place. En médiation amiable, les versements restent les vôtres, et un plan non respecté se termine en général par l'information des créanciers.
Que devient la carte de crédit pendant la médiation ?
Elle ne sert plus. Chaque nouveau débit sur une ouverture de crédit ajoute une dette au plan qui ne la prévoyait pas, et c'est la cause d'échec la plus banale d'une médiation amiable. En règlement collectif, l'article 1675/7 du Code judiciaire interdit d'ailleurs tout acte qui aggrave l'insolvabilité.
Dans les dossiers que je voyais passer, la ligne était le plus souvent bloquée par l'émetteur bien avant l'arrivée du courrier du médiateur. Le porteur ne le découvrait qu'au moment d'un refus de paiement en caisse.
Le solde, lui, continue de produire des intérêts en médiation amiable, tant que l'émetteur n'accepte pas de les geler. Prenons la carte de crédit de base de KBC avec l'option Flex Budget. Cotisation annuelle : 0 €. Taux débiteur variable : 8,97 %, pour un TAEG de 9,35 %. Tarif relevé chez l'émetteur le 1er octobre 2026.
Sur un solde reporté de 2 000 €, cela fait 14,95 € d'intérêts le premier mois. Sur douze mois sans remboursement, cela fait environ 187 €. KBC rappelle aussi que la mensualité doit représenter au moins 5,6 % du solde impayé, soit 112 € sur ces 2 000 €.
Après un défaut, d'autres montants s'ajoutent. Les conditions générales des cartes de crédit Beobank, version du 1er mai 2024, prévoient une indemnité forfaitaire de 10 % sur la tranche de capital jusqu'à 7 500 €, et 7,50 € par lettre de rappel. Sur 2 000 € de capital échu, l'indemnité atteint 200 €. C'est précisément ce type de ligne que le médiateur vérifie avant de bâtir le plan.
Cinq pièces à apporter au premier rendez-vous
- les trois derniers relevés de chaque carte de crédit, avec le solde, le minimum dû et le taux appliqué ;
- le contrat d'ouverture de crédit ou, à défaut, les conditions générales de l'émetteur avec leur date de version ;
- toute mise en demeure, lettre de rappel ou courrier d'un bureau de recouvrement ou d'un huissier ;
- les preuves de revenus et les charges fixes du ménage ;
- un relevé de vos crédits enregistrés à la Centrale des Crédits aux Particuliers, que la Banque nationale délivre gratuitement.
Le relevé de carte est la pièce que j'aurais demandée en premier. Il donne la date d'arrêté du solde, le taux réellement appliqué et les frais déjà portés en compte.
Wallonie, Bruxelles, Flandre : trois portes d'entrée
Le CPAS de votre commune est la porte la plus simple partout. En Wallonie, le 1718, numéro gratuit de la Région, oriente vers un service agréé proche de chez vous, et l'Observatoire du Crédit et de l'Endettement publie la liste des services. À Bruxelles, la Région renvoie vers le CPAS et vers les services agréés par la Commission communautaire commune. En Flandre, la médiation de dettes (schuldbemiddeling) passe par les OCMW et les CAW agréés.
Que faire si l'émetteur refuse le plan ?
Rien n'oblige un créancier à accepter un plan amiable. Un refus n'est pas illégal.
Le médiateur peut alors vous orienter vers le règlement collectif de dettes et rédiger la requête. Dès que le tribunal du travail déclare la demande admissible, les intérêts cessent de courir et les saisies sont suspendues. Si aucun accord n'est trouvé sur un plan amiable, le juge peut imposer un plan judiciaire.
Ombudsfin, le médiateur du secteur financier, n'impose pas de plan de remboursement. Il traite un litige précis avec la banque, par exemple des frais contestés ou un débit que vous ne reconnaissez pas, et seulement après une réclamation écrite au service plaintes de l'émetteur. Je ne donne pas de conseil sur une situation que je ne connais pas : le médiateur de dettes est la personne qui peut le faire.
Le mécanisme du solde reporté est détaillé dans l'article sur les intérêts d'une carte de crédit, et la sortie d'un contrat soldé dans celui sur la résiliation d'une carte de crédit. Le classement des cartes de crédit belges reprend cotisation et TAEG carte par carte, le comparateur les met côte à côte, et la page choisir sa carte trie par situation.
Sources. Défauts de paiement au 31 décembre 2025 : Banque nationale de Belgique, la CCP en chiffres, consulté le 1er octobre 2026. Article VII.115 et titre 3 du Livre XIX : Code de droit économique, version coordonnée. Avis de médiation amiable au fichier central des avis de saisie, article 1390octies, § 3 du Code judiciaire, et déroulé de la médiation : Centre d'appui aux services de médiation de dettes, consulté le 1er octobre 2026. Services agréés : Observatoire du Crédit et de l'Endettement et Région de Bruxelles-Capitale. Carte de crédit KBC, cotisation, taux débiteur, TAEG et mensualité minimale relevés le 1er octobre 2026 sur la page officielle KBC Flex Budget. Indemnité forfaitaire et frais de rappel : conditions générales des cartes de crédit Beobank, version du 1er mai 2024. Recours : Ombudsfin. Aucun lien de cet article n'est rémunéré.
Comparateur
Comparez les cartes de crédit côte à côte.
Comparer maintenant →
Questions fréquentes

Delphine a passé sept ans au service litiges et rétrofacturation d’un émetteur de cartes belge, à Liège, entre 2015 et 2022 : le bureau où atterrissent les contestations de porteurs, les retraits facturés deux fois et les cautions d’hôtel qui restent bloquées trois semaines. Elle a donc lu, ligne par ligne, plusieurs milliers de relevés de cartes belges, et elle sait où se logent les montants que personne ne regarde avant de signer. Depuis 2023 elle relève chaque trimestre les tarifs publiés des émetteurs belges et tient le tableau de coûts qui sert de base à ce site. Ce qui l’agace : les brochures qui annoncent une carte à 0 € sans mentionner que le premier retrait au distributeur coûte 5 € fixes plus 1,8 % de commission, et que les intérêts courent dès le jour du retrait.