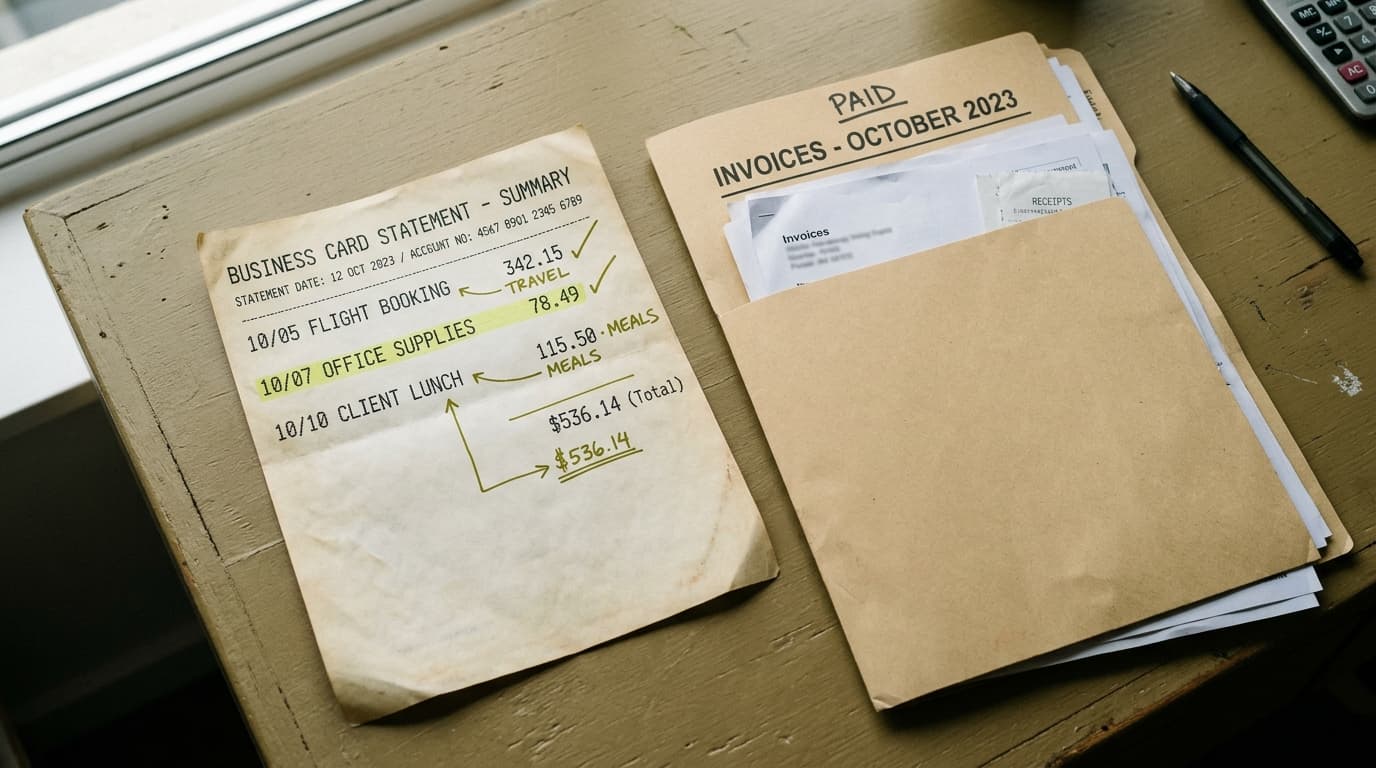
Non, une carte de crédit professionnelle ne vous protège pas comme une carte privée. La loi permet à l'émetteur d'écarter, par contrat, une partie des garanties du consommateur : plafond de perte, charge de la preuve, délai de contestation. Et le volet crédit du Livre VII ne s'applique plus. Il faut donc lire le contrat avant le premier litige, pas après.
Une carte de crédit professionnelle protège-t-elle comme une carte privée ?
Pas d'office. La directive (UE) 2015/2366, la DSP2, contient une clause pensée pour les entreprises : quand l'utilisateur n'est pas un consommateur, les parties peuvent convenir de ne pas appliquer, en tout ou en partie, une série d'articles protecteurs. C'est l'article 61 de la directive (UE) 2015/2366.
Parmi les articles qu'on peut écarter figurent ceux qui comptent le plus en cas de fraude. L'article 72 met la preuve de l'authentification à charge du prestataire. L'article 74 plafonne la perte du payeur à 50 € pour une carte perdue ou volée. Les articles 76 et 77 organisent le remboursement d'un débit dont le montant était imprévu. Le même article 61 permet aussi de remplacer le délai de treize mois de l'article 71 par un autre délai.
La Belgique avait déjà cette règle avant la DSP2. Dans la version de 2014 du Livre VII du Code de droit économique, l'article VII.54 la formulait ainsi : « Lorsque l'utilisateur de services de paiement n'est pas un consommateur, les parties peuvent décider que [ces articles] ne s'appliquent pas, en tout ou partie. » La loi du 19 juillet 2018, qui a transposé la DSP2 dans le Livre VII, a renuméroté l'ensemble. Je n'ai pas relu le texte consolidé article par article pour ce papier : vérifiez le numéro actuel avant de le citer dans une lettre.
La directive laisse aussi aux États la possibilité de traiter la micro-entreprise comme un consommateur (article 61, paragraphe 3). Je n'ai pas pu établir, au 25 octobre 2026, si et comment la Belgique a utilisé cette option. C'est une raison de plus pour lire votre contrat plutôt que de supposer.
Le chiffre à retenir : 50 € de perte maximale pour un consommateur, et pour une entreprise, ce que dit le contrat.
Qui rembourse une fraude sur une carte de crédit entreprise ?
L'émetteur, en principe, mais selon les conditions qu'il a écrites. Et ces conditions sont plus dures que la loi du consommateur.
L'exemple le plus net vient de Belfius. Sur la page de sa Mastercard Business consultée le 25 octobre 2026, la banque présente une « protection zéro franchise » qui supprime « la franchise habituelle de 150 euros pour usage abusif en cas de perte ou de vol et sur internet ». Deux conditions : avertir immédiatement Card Stop, et faire une déclaration à la police locale dans les 24 heures. La négligence grave reste exclue.
Lisez ces deux chiffres côte à côte. Sur une carte privée, la perte du titulaire est plafonnée à 50 € par l'article VII.44 du Code de droit économique, sauf fraude ou négligence grave. Sur cette carte professionnelle, la franchise de départ est de 150 €, et elle ne disparaît qu'au prix d'un dépôt de plainte rapide. Une plainte déposée le surlendemain, et la condition n'est plus remplie.
KBC, pour sa Mastercard Business Essential, écrit simplement : « Vous êtes protégé contre la fraude à la carte. Aucune assurance n'est associée à la carte de crédit. » La page ne donne ni franchise ni délai. Ils figurent dans le règlement de la carte, qu'il faut demander.
Dans les dossiers que je traitais, les cartes professionnelles passaient par la même équipe que les cartes privées, mais pas avec le même contrat. La première chose que je vérifiais n'était pas le montant : c'était l'heure du blocage et la date du procès-verbal. Sur une carte pro, ce sont ces deux dates qui décidaient du remboursement.
Le cas des escroqueries au faux conseiller est traité dans l'article sur le refus de remboursement pour négligence grave. Le raisonnement y est fait pour un consommateur : pour une carte pro, la marge de l'émetteur est plus large encore.
Combien coûte une carte pro chez KBC, Belfius et American Express ?
Entre 15 € et 150 € par an selon l'offre, et aucun TAEG publié chez les trois émetteurs relevés. KBC et American Express prélèvent le relevé en entier à date fixe ; Belfius ne publie pas de taux sur la page de la carte.
| Carte | Cotisation | TAEG | Retrait de 100 € | Franchise de fraude affichée | Relevé le |
|---|---|---|---|---|---|
| KBC Mastercard Business Essential | 15 € par an, hors compte Business PRO obligatoire | Aucun : relevé clôturé le 23, prélevé 9 jours plus tard | Non publié sur la page | Non précisée sur la page | 25/10/2026 |
| Belfius Mastercard Business | Incluse dans le Business Pack Plus à 7,50 € par mois hors TVA | Aucun publié | Non publié sur la page | 150 €, supprimée sous conditions | 25/10/2026 |
| American Express Carte Business Gold | 150 € par an | Aucun : carte à débit différé, sans crédit | 4,50 € (3,5 %, minimum 4,50 €) | Non précisée dans la grille | 25/10/2026, grille indicative datée de juin 2018 |
Sur douze mois, cela fait 15 € chez KBC, avant le prix du compte professionnel. Chez Belfius, le pack coûte 90 € hors TVA par an, mais il paie aussi le compte, et la carte n'y est pas facturée à part. Chez American Express, la grille tarifaire de la Carte Business porte la mention « indicative (juin 2018) » dans un document de septembre 2022, toujours en ligne le 25 octobre 2026. C'est vieux. Demandez la grille en vigueur avant de signer.
Quel délai pour contester un débit sur une carte pro ?
Celui du contrat, qui peut être plus court que treize mois. C'est la conséquence directe de l'article 61 de la DSP2.
Pour un consommateur, l'article VII.41 du Code de droit économique laisse treize mois au plus après le débit pour signaler une opération non autorisée. Pour une entreprise, ce plafond peut être remplacé. Je n'ai pas vu de contrat professionnel belge qui fixe un délai chiffré sur une page publique au 25 octobre 2026, et je ne vous en donnerai donc pas un.
L'autre délai, celui de la rétrofacturation, ne change pas. Il dépend des règles du réseau Visa ou Mastercard, et il ne connaît pas la différence entre un porteur privé et un porteur professionnel. Le détail des délais est dans l'article sur le délai pour contester un paiement par carte.
Le chargeback fonctionne-t-il sur une Visa Business ou une Mastercard Business ?
Oui, et c'est souvent votre meilleur recours. La rétrofacturation est une règle contractuelle des réseaux, pas une protection du consommateur. L'article 61 de la DSP2 n'y touche pas.
Une marchandise non livrée, un service non rendu, un double débit, un abonnement facturé après résiliation : les motifs sont les mêmes que sur une carte privée. Vous passez par l'émetteur, pièces à l'appui, et c'est lui qui ouvre le litige face à la banque du commerçant. La procédure est décrite dans l'article sur le chargeback en Belgique.
Une nuance : American Express n'est ni Visa ni Mastercard. Elle émet sa propre carte et gère elle-même la contestation, selon ses propres conditions.
Que coûte un retard de paiement sur une carte business ?
Le montant fixé par la grille de l'émetteur, sans le filet du crédit à la consommation. Le Livre VII réserve ce régime au « consommateur », défini par l'article I.1 du Code comme une personne physique qui agit à des fins étrangères à son activité professionnelle. Une carte pro n'y entre pas, même quand elle ouvre une ligne de crédit.
La grille de la Carte Business d'American Express donne la mesure :
- une pénalité de 2,5 % du montant resté impayé à la fin de chaque mois, avec un minimum de 15 €, cumulée pendant trois mois ;
- 25 € pour une domiciliation rejetée ;
- à partir de 90 jours, un transfert possible au recouvrement externe, avec des intérêts de retard de 8 % et des frais de 10 % du montant dû, minimum 100 € ;
- 2,5 % sur toute transaction hors zone euro.
Un exemple, calcul de ma main sur cette grille. Vous laissez 2 000 € impayés sur votre Carte Business. Le premier mois, la pénalité est de 50 €. Si rien n'est payé pendant trois mois, la pénalité cumulée atteint environ 150 €, avant tout recouvrement externe. À partir du 90e jour, les frais de recouvrement ajoutent au moins 200 € (10 % de 2 000 €).
Je ne prétends pas que ce barème soit plus lourd que celui des cartes American Express privées : il ne l'est pas forcément. La différence est ailleurs. Quand une carte privée est adossée à une ouverture de crédit, l'article VII.106 du Code de droit économique plafonne ce que le prêteur peut réclamer en cas de retard, par exemple un rappel à 7,50 € au plus. Sur une carte pro, rien de tel : le contrat fixe seul la note. Le régime du consommateur est détaillé dans l'article sur le retard de paiement.
Si votre activité rencontre des difficultés de trésorerie, la médiation de dettes concerne en principe les dettes privées. Pour une entreprise, les chambres des entreprises en difficulté des tribunaux de l'entreprise et les guichets d'aide aux indépendants sont les portes d'entrée. Cet article donne des repères, pas un conseil sur votre situation.
Indépendant en personne physique : carte privée ou carte pro pour les frais du métier ?
C'est une question de contrat, pas de statut. Le critère est l'usage prévu : une carte souscrite dans une offre professionnelle, liée à un compte professionnel, est en principe une carte professionnelle, même au nom d'une personne physique.
La séparation a des avantages comptables évidents. Elle a aussi un coût en protection que la page produit ne met jamais en avant. Sur une carte privée, vous gardez la franchise légale de 50 €, le délai de treize mois, la preuve à charge de l'émetteur, le plafond de TAEG et Ombudsfin en dernier recours gratuit. Sur une carte pro, chacun de ces points dépend du contrat.
Dans les dossiers que je traitais, le cas le plus difficile n'était pas la grosse fraude. C'était l'indépendant qui avait payé un achat privé avec la carte pro, ou l'inverse, et qui découvrait au moment du litige que le régime suivait la carte, pas l'achat.
Quatre clauses à lire avant de signer
L'émetteur regarde d'abord son contrat. Faites de même, et cherchez ces quatre lignes dans les conditions générales ou le règlement de la carte :
- la franchise en cas de perte, de vol ou de fraude en ligne, et les conditions pour qu'elle disparaisse (délai de blocage, plainte à la police) ;
- le délai pour signaler une opération non autorisée, en jours ou en mois ;
- la phrase qui dit qui doit prouver quoi en cas de contestation ;
- les frais de retard et de recouvrement, avec leur minimum en euros.
Si une ligne manque, demandez-la par écrit. Les tarifs carte par carte côté particuliers sont réunis dans le classement des cartes de crédit belges, le comparateur et l'aide au choix. En cas de carte perdue ou volée, Card Stop répond au 078 170 170, pour les cartes privées comme professionnelles.
Sources, consultées le 25 octobre 2026. Dérogations pour les utilisateurs non consommateurs, preuve d'authentification, plafond de perte et délai de signalement : articles 61, 71, 72 et 74 de la directive (UE) 2015/2366. Livre VII et définition du consommateur : Code de droit économique ; version de 2014 de l'article VII.54 reproduite par Actualités du droit belge. Crédit à la consommation : SPF Économie. Recours des particuliers : Ombudsfin. Blocage : Card Stop. Cotisation, limites et calendrier de prélèvement de la Mastercard Business Essential : page officielle KBC. Pack, limite et franchise de la Mastercard Business : page officielle Belfius. Cotisations, retrait, frais de retard et de recouvrement de la Carte Business : grille American Express, mention « indicative (juin 2018) ». Les calculs de pénalité de cette page sont de ma main et datent du 25 octobre 2026. Aucun lien de cet article n'est rémunéré.
Comparateur
Comparez les cartes de crédit côte à côte.
Comparer maintenant →
Questions fréquentes

Delphine a passé sept ans au service litiges et rétrofacturation d’un émetteur de cartes belge, à Liège, entre 2015 et 2022 : le bureau où atterrissent les contestations de porteurs, les retraits facturés deux fois et les cautions d’hôtel qui restent bloquées trois semaines. Elle a donc lu, ligne par ligne, plusieurs milliers de relevés de cartes belges, et elle sait où se logent les montants que personne ne regarde avant de signer. Depuis 2023 elle relève chaque trimestre les tarifs publiés des émetteurs belges et tient le tableau de coûts qui sert de base à ce site. Ce qui l’agace : les brochures qui annoncent une carte à 0 € sans mentionner que le premier retrait au distributeur coûte 5 € fixes plus 1,8 % de commission, et que les intérêts courent dès le jour du retrait.